Hipoteca: qué porcentaje de tus ingresos deberías destinar
Respuesta rápida
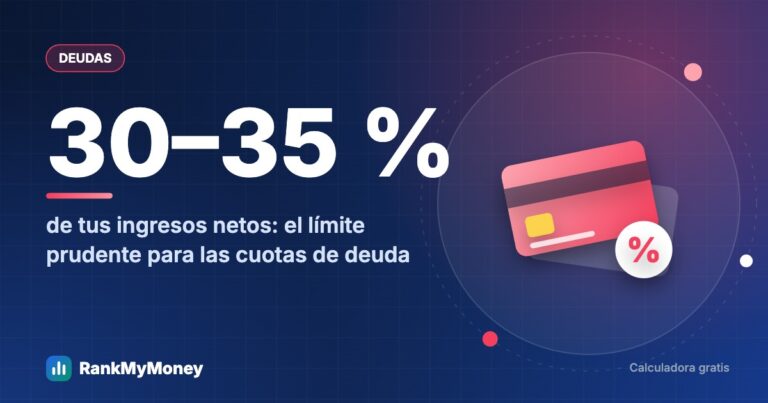
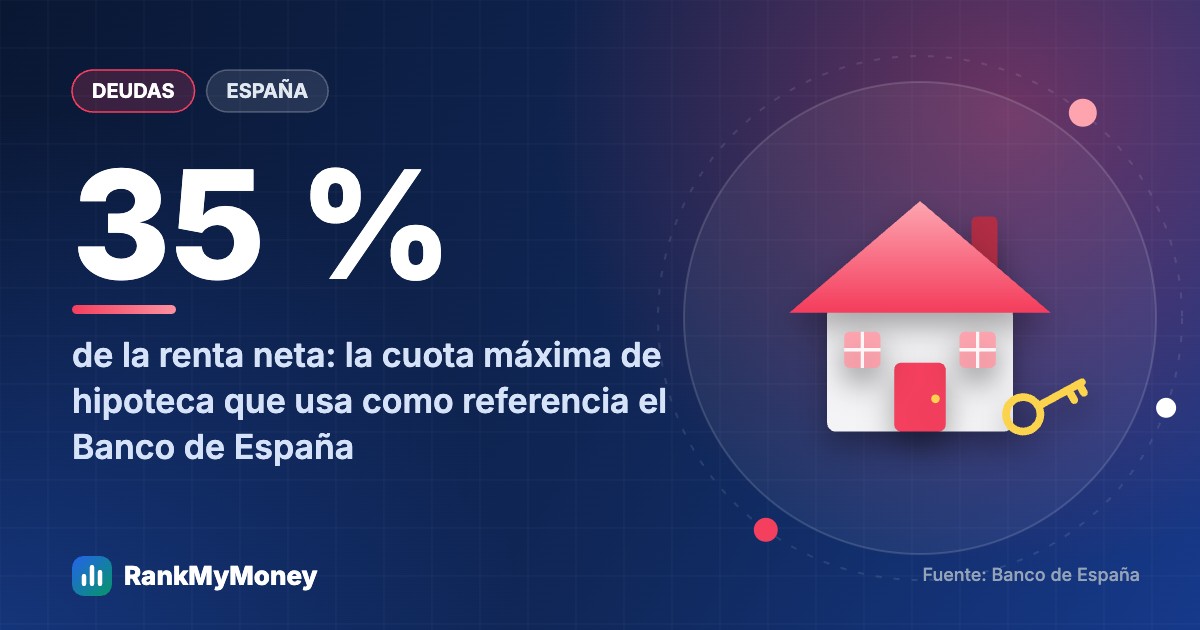
Como referencia, el Banco de España trabaja con una cuota de deuda inferior al 35 % de la renta neta y con una financiación que no supere el 80 % del precio de la vivienda. Algunos analistas sitúan la zona cómoda en el 30 %. En la práctica, las nuevas hipotecas ya absorben de media el 36,1 % de la renta disponible, según la Asociación Hipotecaria Española.
Referencias
| Referencia | Porcentaje de la renta | Fuente |
|---|---|---|
| Límite prudente del Banco de España | Menos del 35 % de la renta neta (y financiar como máximo el 80 % del precio) | Banco de España, Informe de Estabilidad Financiera (primavera de 2026) |
| Zona cómoda según otros análisis | Hasta el 30 % | iAhorro |
| Cuota media de las nuevas hipotecas | 36,1 % (34 % un año antes) | Asociación Hipotecaria Española |
Cómo calcular el tuyo
- Suma todas las cuotas mensuales de deuda, incluida la nueva hipoteca.
- Divídelas entre tus ingresos netos mensuales.
- Compara con las referencias. Mira también cuánto te queda cada mes después de la cuota.
Puedes hacerlo con la calculadora de endeudamiento de esta web.
Qué considerar además de la cuota
- La entrada y los gastos: con una financiación del 80 %, necesitas ahorrar el 20 % restante más impuestos y gastos de compraventa.
- El tipo de interés: fijo, variable o mixto cambian tu cuota y el riesgo.
- Tu estabilidad laboral y tu margen de ahorro si suben los tipos.
Esta web es informativa y no ofrece asesoramiento financiero.
Preguntas frecuentes
¿La cuota se mide sobre ingresos brutos o netos?
El Banco de España usa la renta neta en esta referencia. Mira siempre cuál usa cada fuente antes de comparar.
Fuentes y metodología
- Finantres, sobre el Informe de Estabilidad Financiera del Banco de España (primavera de 2026).
- Euribor.com.es, con datos de la Asociación Hipotecaria Española.
- iAhorro.
Datos revisados el 27 de octubre de 2026.